
Авансовый отчёт по командировке в 2026 году: пошаговое заполнение, сроки сдачи и образец
Авансовый отчёт по командировке — это документ, которым закрывается вся служебная поездка: именно он превращает выданные работнику под отчёт деньги в подтверждённые и обоснованные затраты компании. До тех пор, пока отчёт не сдан и не утверждён, аванс продолжает числиться за подотчётным лицом, а бухгалтерия не вправе ни принять расходы к учёту, ни вернуть НДФЛ и страховые взносы. Отсюда и повышенное внимание к порядку оформления и срокам: неточность в форме АО-1 или пропущенный дедлайн оборачиваются доначислениями.
Ниже — практическое руководство: зачем вообще нужен авансовый отчёт, какие документы сопровождают командировку, как заполнить бланк шаг за шагом, что приложить в качестве подтверждения, как считаются суточные, в какой срок документ попадает в бухгалтерию и чем грозит его отсутствие. Отдельные разделы посвящены зарубежным поездкам, контролю сотрудников в пути и системам управления командировками.
О чём рассказываем в статье
- Авансовый отчёт по командировке: суть документа и его роль в бизнесе.
- Комплект документов, который оформляют перед поездкой.
- Пошаговое заполнение отчёта.
- Подтверждающие документы, которые прикладывают к отчёту.
- Расчёт суточных и лимиты, свободные от НДФЛ и взносов.
- Срок сдачи и порядок проверки отчёта.
- Налоговые последствия и штрафы, если отчёт отсутствует.
- Специфика загранкомандировок, контроля сотрудников и систем управления поездками.
Что представляет собой авансовый отчёт по командировке и в чём его польза
Авансовый отчёт относится к первичным документам бухгалтерского учёта. Через него подотчётное лицо доказывает, что потратило выданные на поездку средства строго по назначению — на билеты, жильё, суточные и другие согласованные нужды. Без этого документа затраты не попадут в бухгалтерский и налоговый учёт, а на УСН «Доходы минус расходы» не получится уменьшить налоговую базу по командировке.
Что даёт отчёт бизнесу:
- Закрывает расчёты с работником. До утверждения за сотрудником висит выданный аванс — дебиторская задолженность, искажающая картину учёта.
- Доказывает обоснованность трат. Проверяющие оценивают не только чеки, но и то, насколько покупки соответствуют целям поездки из приказа.
- Открывает путь к вычету НДС. По надлежаще подтверждённым расходам налог принимается к вычету.
- Становится основанием для компенсации. Возмещение перерасхода или возврат остатка возможны только после утверждения отчёта.
- Упорядочивает документооборот. Приказ, отчёт и подтверждения складываются в единый комплект, который проще отстоять при проверке.
Документы, которые оформляют перед командировкой
Авансовый отчёт — лишь часть комплекта; без правильно оформленного основания он теряет смысл. Разберём, что должно быть готово ещё до выезда.
Приказ о направлении в командировку
Приказ (распоряжение) руководителя — это и есть основание поездки. В нём фиксируют цель, пункт назначения, срок и, как правило, размер аванса на командировочные расходы. Даты из билетов и счетов сверяют именно с приказом, поэтому расхождение по датам — одна из частых причин для уточнений.
Основание и срок командировки
От срока поездки зависят и расчёт суточных, и дедлайн отчёта. С 2015 года командировочное удостоверение и служебное задание носить обязательный характер перестали, но многие компании сохраняют их как удобный способ подтвердить фактическое время пребывания. Днём выезда считают день отправления транспорта из места постоянной работы, днём возвращения — день прибытия.
Положение о командировках и лимитах (ЛНА)
Локальный нормативный акт — Положение о командировках — закрепляет размер суточных, лимиты на проживание и порядок возмещения. Это принципиально по двум причинам: ЛНА задаёт норму для расчёта, а суммы выше налоговых лимитов превращаются в доход сотрудника. Внедрение системы контроля ЛНА не подменяет — документ и правила остаются фундаментом.
Авансовый отчёт по командировке: как заполнить
Форма АО-1 или собственный бланк компании
Унифицированная форма АО-1 (Постановление Госкомстата N 55) с 2013 года не является обязательной. Компания может разработать собственный бланк (ч. 4 ст. 9 Закона N 402-ФЗ) либо закрепить типовую форму в учётной политике. С 1 января 2022 года состав реквизитов первичного документа определяет ФСБУ 27/2021. Ключевое условие — бланк должен содержать все обязательные реквизиты и быть утверждённым в учётной политике.
Что заполняет сотрудник
Работник вносит свои данные (ФИО, должность, табельный номер, подразделение), указывает назначение аванса, перечисляет приложенные подтверждающие документы в хронологическом порядке и ставит подпись. На оборотной стороне он сводит расходы по видам и суммам.
Что заполняет бухгалтер
Бухгалтер сверяет документы, проставляет номер отчёта, табельный номер, сумму к утверждению, корреспондирующие счета и проводки, после чего подписывает. Он же сопоставляет суммы в чеках с суммами в отчёте — они обязаны совпадать.
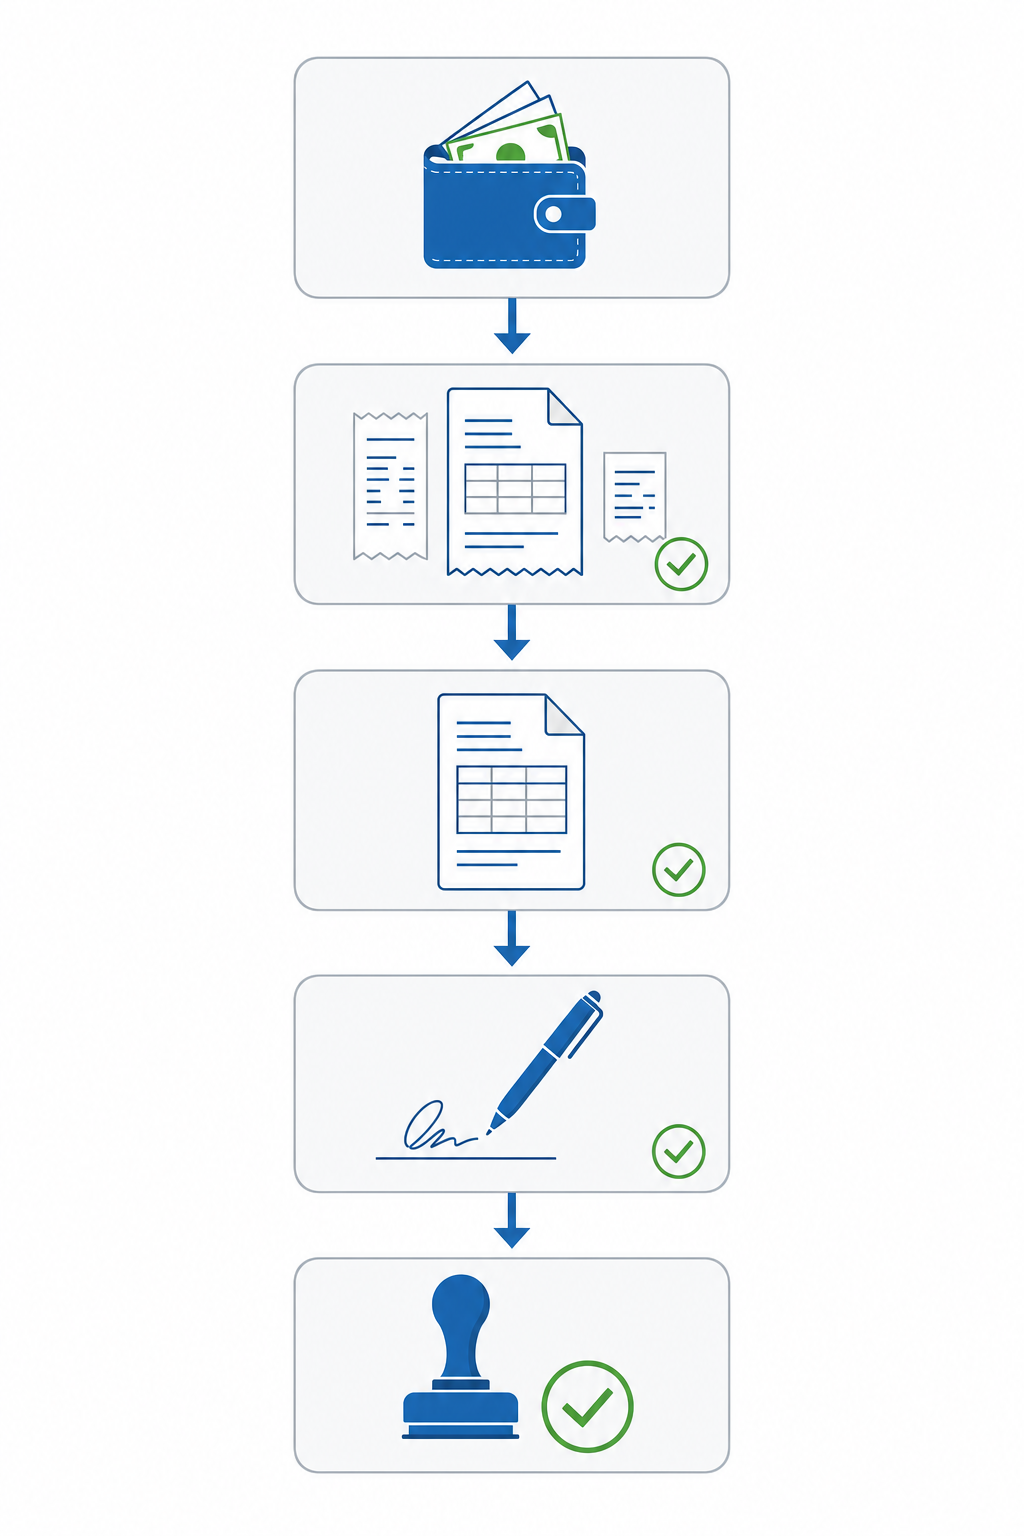
Пошаговая инструкция с примером
- Получите аванс. Деньги выдают по приказу — наличными из кассы или переводом на карту.
- Берегите документы в поездке. Билеты, посадочные талоны, счета и чеки за проживание, чеки по прочим расходам.
- Заполните шапку отчёта. Свои данные, назначение аванса, ссылку на приказ.
- Перенесите документы на оборотную сторону. Перечислите их по порядку с номерами, датами и суммами.
- Сведите расходы. Подведите итоги: сколько получено, сколько израсходовано, перерасход или остаток.
- Подпишите и сдайте в бухгалтерию. Срок — 3 рабочих дня с момента возвращения.
- Дождитесь утверждения руководителя. После его подписи расчёт с подотчётным лицом закрывается.
Расписка и утверждение руководителем
Бланк содержит поля и для бухгалтера, и для руководителя. Руководитель утверждает расходы, бухгалтер отражает их в учёте. С этого момента затраты попадают на счета затрат, а сотрудник либо получает возмещение перерасхода подотчётных средств, либо возвращает неизрасходованный остаток.
Подтверждающие документы: что приложить к отчёту
Набор документов зависит от вида расходов. Ниже — таблица-ориентир; точный перечень уточняйте в своём ЛНА.
Транспортные расходы и электронные билеты
К отчёту прикладывают электронный билет с маршрут-квитанцией, а при перелёте — посадочный талон. Если талон потерян, порядок его подтверждения стоит заранее прописать в ЛНА — вопрос остаётся спорным.
Проживание
Понадобятся счёт из гостиницы, кассовый чек и, если требуется, договор. Сверяйте количество суток, ФИО гостя и реквизиты — расхождение дат с приказом потребует пояснений.
Суточные
Суточные компенсируют дополнительные расходы, связанные с проживанием вне места постоянного жительства. Их считают по нормам ЛНА; отдельные чеки на суточные не нужны.
Прочие и дополнительные расходы
Комиссии за переводы, такси, связь, парковка и подобные траты возмещают, если они обоснованы и увязаны с целями поездки. Спорные позиции лучше согласовать до выезда — тогда при сдаче отчёта вопросов не возникнет.
Требования к чекам: QR-код, читаемость, реквизиты
Чек должен хорошо читаться, содержать полные реквизиты и QR-код. Сканы обязаны соответствовать оригиналам, а суммы в чеках — суммам в отчёте. Чаще всего документы возвращают на повторное заполнение именно из-за нечитаемых чеков.
Суточные и лимиты без НДФЛ и взносов
Лимиты 700 ₽ / 2 500 ₽ и новые регионы
В пределах лимитов ст. 217 НК РФ суточные не облагаются НДФЛ и страховыми взносами: до 700 ₽ в сутки по России и до 2 500 ₽ за рубежом. Всё, что выше лимита, признаётся доходом работника. Взносы на травматизм с суточных не начисляют при любой сумме.
Расчёт суточных за дни в пути
Суточные начисляют за каждый день поездки, включая время в пути. Если сотрудник успевает выехать и вернуться в один день, суточные положены за один день. Для загранкомандировок при пересечении границы действует правило: при выезде из России день пересечения считают по зарубежным нормам, при возвращении — по российским.
Срок сдачи авансового отчёта и как проходит проверка
Представить авансовый отчёт сотрудник обязан в течение 3 рабочих дней после возвращения из командировки (п. 23 Положения N 501, действует с 01.09.2025). Если возвращение выпало на выходной, отпуск или больничный, срок отсчитывают со дня выхода на работу.
Проверка идёт по цепочке: сотрудник сдаёт отчёт с документами → бухгалтер сверяет суммы и реквизиты → руководитель утверждает → бухгалтерия отражает расходы в учёте и закрывает расчёт. Чаще всего документы возвращают из-за расхождения сумм, нечитаемых чеков и трат, не связанных с приказом. Если поездка отменилась, но аванс уже выдан и часть расходов понесена, отчёт всё равно оформляют по фактическим тратам.
Налоговые последствия и штрафы, если отчёта нет
Без авансового отчёта сотрудник не получит компенсацию расходов, а выданная сумма признаётся его доходом: начисляются НДФЛ и страховые взносы. Компании грозит штраф 20% от суммы доначислений (ст. 122, 123 НК РФ) за налоговые нарушения и штраф по ст. 15.11 КоАП — 10 000 ₽ за первое нарушение и 20 000 ₽ за повторное.
Отдельно стоит помнить про вычет НДС: без правильно оформленного первичного документа и подтверждающих чеков налог к вычету не принять. Суточные в пределах лимитов при этом не создают дохода — это важно для расчёта 6-НДФЛ.
Особенности авансового отчёта для заграничных командировок
Авансовый отчёт по загранкомандировке оформляется по тем же правилам, что и по России, но с несколькими отличиями:
- Две валюты. Суммы указывают в рублях и в валюте поездки.
- Перевод документов. Все подтверждающие документы нужны с построчным переводом на русский язык.
- Курс ЦБ. Для пересчёта применяют курс на дату утверждения отчёта, а не на дату покупки валюты.
- Суточные. Расчёт за дни пересечения границы идёт по разным нормам.
Из-за валютных операций такие отчёты проверяют чаще, поэтому порядок в документах и корректный перевод особенно важны.
Отслеживание местоположения сотрудников в командировке
Как подтвердить фактическое пребывание
Факт пребывания в пункте командировки подтверждают билеты, посадочные талоны, счета гостиниц и другие документы. Если срок поездки нужно доказать дополнительно, помогают отметки о пересечении границы и данные систем учёта. Важно: любые формы контроля применяют только с письменного согласия сотрудника и в рамках корпоративных правил.
Геолокация и контроль поездок
Мобильные системы учёта позволяют видеть маршрут поездки и подтверждать время в пути. Это помогает не ради слежки, а чтобы синхронизировать данные о работе с расчётом суточных и командировочных расходов. Такой контроль уместен там, где поездки — часть рабочего процесса: выездные специалисты, логистика, продажи на территории. Посмотрите, как это реализовано в системе учёта рабочего времени ИНСАЙДЕР.
Контроль сотрудников и оптимизация командировочных расходов
Учёт рабочего времени в поездке
Командировка — это рабочее время, и учитывать его нужно так же, как в офисе. Система учёта рабочего времени показывает, сколько часов сотрудник действительно посвятил задачам в поездке, а не только формальные дни. Это основа и для оплаты по среднему заработку, и для честной оценки загрузки.
Проверка обоснованности расходов
Оптимизация расходов начинается с прозрачности: когда видно, чем занят сотрудник и где он находится, спорные траты проще объяснить или отсечь заранее. Ориентир для бизнеса — не тотальный контроль, а понятные правила: что согласуется до поездки, что возмещается и в каком порядке.
Больничный и оплата в командировке
Если сотрудник заболел в командировке, дни болезни не оплачиваются как командировочные: за них начисляют пособие по временной нетрудоспособности, а суточные за эти дни, как правило, не выплачивают. За остальное время командировки сохраняется средний заработок (ст. 167 ТК РФ). Дни в пути и период выполнения задания оплачиваются как командировочные — поэтому важно корректно разграничить эти периоды в табеле и документах.
Если больничный открыт в день возвращения или сразу после поездки, срок сдачи отчёта отсчитывают со дня выхода на работу — это защищает сотрудника от просрочки по объективной причине.
Системы управления командировками
Чем больше сотрудников ездит в командировки, тем больше рутинной работы у бухгалтерии и HR: собрать документы, проверить суммы, рассчитать суточные, провести проводки. Системы управления командировками и учёта рабочего времени снимают часть этой нагрузки.
Что обычно закрывает такая система:
- Сбор данных о поездке. Время в пути, местоположение и активность в одном месте — без пересборки информации задним числом.
- Расчёт суточных и лимитов. Нормы из ЛНА применяются автоматически, что снижает число ошибок ручного счёта.
- Связку с документами. Приложенные чеки и билеты сопоставляются с расходами до сдачи отчёта.
- Отчётность для руководителя. Видны командировочные расходы по команде и загрузка сотрудников в поездках.
Важный принцип: система помогает вести учёт и оптимизировать расходы, но не заменяет ЛНА, первичные документы и процедуры, предусмотренные ТК РФ. Любой мониторинг применяется только с письменного согласия сотрудника.
Частые ошибки при заполнении отчёта
- Расхождение сумм. Итог в отчёте не совпадает с чеками — самая частая причина возврата.
- Нечитаемые чеки. Термальная печать выцветает; скан должен быть чётким, с QR-кодом и реквизитами.
- Расходы без связи с приказом. Траты вне целей поездки не принимаются без пояснений.
- Неверный расчёт суточных. Забыли дни в пути или применили не ту норму для загранкомандировки.
- Пропущенный срок. Отчёт сдан позже 3 рабочих дней — часть сумм рискует стать доходом.
- Отсутствие перевода. Зарубежные документы без построчного перевода на русский не принимаются.
- Путаница с валютой. Пересчёт по неверному курсу ЦБ искажает расходы.
Чек-лист: сдаём авансовый отчёт правильно
- Приказ о командировке оформлен, даты в нём совпадают с документами.
- Нормы суточных и лимиты зафиксированы в ЛНА.
- Собраны все подтверждающие документы: билеты, посадочные талоны, счета, чеки.
- Чеки читаемые, с QR-кодом и полными реквизитами.
- Суммы в отчёте совпадают с суммами в чеках.
- Суточные посчитаны за все дни, включая дни в пути.
- Для загранкомандировки документы переведены и суммы указаны в двух валютах.
- Отчёт сдан в течение 3 рабочих дней после возвращения.
- Отчёт подписан сотрудником, проверен бухгалтером и утверждён руководителем.
Заключение
Авансовый отчёт по командировке — не формальность, а документ, который закрывает расчёт с подотчётным лицом, подтверждает расходы и обеспечивает вычет НДС. Чтобы всё прошло гладко, держите в порядке три вещи: основание (приказ и ЛНА), подтверждающие документы и срок — 3 рабочих дня после возвращения.
Если командировки в компании регулярные, ручной сбор документов и расчёт суточных быстро становится узким местом. Системы учёта рабочего времени и контроля поездок помогают видеть фактическую занятость и обоснованность расходов — но работают только вместе с ЛНА и с письменного согласия сотрудников. Стоимость подходящего тарифа смотрите на странице тарифы и стоимость.
демодоступ
возможности ИНСАЙДЕР
Частые вопросы
Кто составляет и подписывает авансовый отчёт?
Составляет и подписывает подотчётное лицо — сотрудник, получивший аванс на командировку. Затем отчёт проверяет и подписывает бухгалтер, а расходы утверждает руководитель. После утверждения расчёт с подотчётным лицом закрывается.
Что делать при ошибке в авансовом отчёте?
Исправьте отчёт до утверждения: зачеркните неверные данные, внесите корректные, поставьте подпись и расшифровку. Если ошибка обнаружена после утверждения, оформляют новый (корректирующий) отчёт или бухгалтерскую справку — зависит от характера ошибки.
Сколько хранить авансовый отчёт?
Авансовый отчёт как первичный документ хранят не менее 5 лет после года, в котором он использовался для учёта (ст. 29 Закона N 402-ФЗ). Для отдельных случаев сроки могут быть больше — уточняйте в своей номенклатуре дел.
Можно ли оформить отчёт в электронном виде?
Да. Электронные первичные документы допускаются при соблюдении требований ФСБУ 27/2021: нужно обеспечить читаемый вид, возможность проверки и подписание электронной подписью. Многие компании принимают отчёты и документы через ЭДО и системы учёта.
В какой срок выплачивают перерасход по командировке?
Законом конкретный срок не установлен — его фиксируют в трудовом договоре, коллективном договоре или ЛНА. На практике перерасход возмещают в ближайшую выплату зарплаты, а остаток неиспользованного аванса сотрудник возвращает в кассу или на счёт компании.
Можно ли требовать бумажный посадочный талон?
Вопрос спорный. Электронный билет с маршрут-квитанцией обычно достаточен для подтверждения перелёта, а требование бумажного посадочного талона лучше закрепить в ЛНА. Если талона нет, стоит определить в правилах, чем подтверждать факт перелёта.
Облагаются ли суточные НДФЛ и взносами?
В пределах лимитов (до 700 ₽ в сутки по России и до 2 500 ₽ за рубежом) суточные не облагаются НДФЛ и страховыми взносами (ст. 217 НК РФ). Суммы сверх лимита — доход сотрудника. Взносы на травматизм с суточных не начисляют независимо от суммы.